

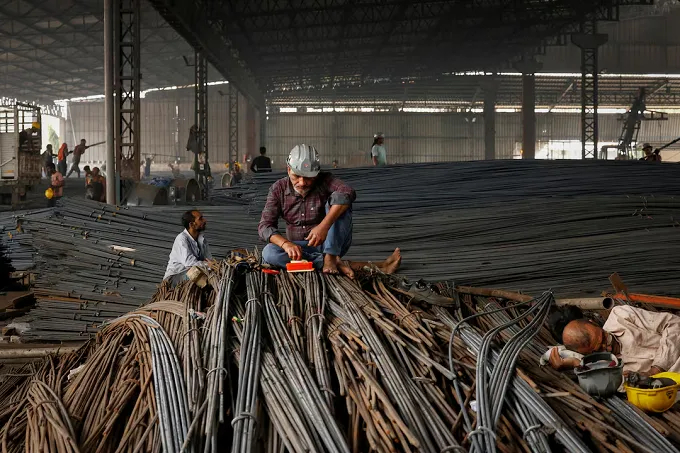
Ngành công nghiệp thép đóng vai trò quan trọng trong các lĩnh vực cơ sở hạ tầng, xây dựng và sản xuất, và là một ví dụ điển hình trong chiến lược “Sản xuất tại Ấn Độ” của Chính quyền Thủ tướng Narendra Modi. Tăng trưởng của ngành này được mở rộng mạnh mẽ kể từ sau đại dịch COVID-19 và đạt tốc độ tăng trưởng nhanh nhất toàn cầu trong giai đoạn 2022-2025. Hiện tại, tốc độ này vẫn được tiếp tục duy trì cho đến nay.
Một trong những động lực chính thúc đẩy tăng trưởng ngành thép của Ấn Độ là sự vào cuộc mạnh mẽ của khu vực tư nhân như Tata Group, JSW và nhiều tập đoàn lớn khác. Các tập đoàn này tập trung vào chiến lược thúc đẩy hợp tác với toàn bộ ngành sản xuất trong nước để xác định nhu cầu và nâng cao năng lực sản xuất cũng như đầu tư theo tầm nhìn hàng thập kỷ.
Cùng với đó là sự vào cuộc quyết liệt của Chính phủ Ấn
Độ trong việc triển khai hàng loạt biện pháp khuyến khích sản xuất như Cơ chế
liên kết sản xuất (PLI) đối với những mặt hàng có giá trị gia tăng, hay việc áp
thuế phòng vệ 12% đối với nhập khẩu một số sản phẩm thép tấm hợp kim và phi hợp
kim từ tháng 4/2025, có hiệu lực trong 3 năm. Những biện pháp này của chính phủ
đã tiếp thêm lòng tin cho ngành công
nghiệp thép ở trong nước, vốn được coi là nguyên liệu đầu vào quan trọng cho
nhiều ngành công nghiệp từ ôtô đến xây dựng nhà ở…
Theo dữ liệu từ tổ chức ngành thép toàn cầu, Ấn Độ hiện
dẫn đầu về tốc độ tăng trưởng ngành thép trên thế giới (so theo năm) và đứng thứ
hai về tổng sản lượng sản xuất. Danh sách 5 quốc gia sản xuất thép hàng đầu
theo thứ tự giảm dần trong năm 2026, tính đến thời điểm này, là Trung Quốc, Ấn
Độ, Mỹ, Nhật Bản và Nga.
Trên thực tế, tốc độ tăng trưởng nhanh của ngành thép Ấn
Độ chủ yếu đến từ sự mở rộng năng lực sản xuất thép của hai nhà sản xuất hàng đầu
là Tata Steel và JSW Steel. Tata Steel đặt mục tiêu sẽ sản xuất tổng cộng 36
triệu tấn thép trên toàn cầu trong năm 2026, trong đó sản xuất ở trong nước sẽ
đạt gần 27,4 triệu tấn.
Trong năm ngoái, tổng sản lượng thép toàn cầu của Tata
Steel là 35,3 triệu tấn và sản xuất trong nước đạt 26,6 triệu tấn. Việc khánh
thành giai đoạn 2 mở rộng tại nhà máy ở trung tâm công nghiệp Kalinganagar,
bang miền Đông Odisha, trong năm nay đã giúp Tata Steel mở rộng danh mục sản phẩm
thép tấm của mình sang các lĩnh vực có giá trị cao như ôtô và công nghiệp quốc
phòng.
Tương tự, JSW Steel đặt mục tiêu đạt 36,4 triệu tấn
thành phẩm sản xuất nội địa trong năm nay, trong đó có 4,5 triệu tấn do liên
doanh JSW-JFE Steel thực hiện. Con số này tăng mạnh so với tổng sản lượng 34,2
triệu tấn trong năm ngoái, một phần nhờ huy động tới 96% công suất sản xuất và
đẩy mạnh sản lượng ở nhà máy sản xuất chính Vijayyanagar tại bang Karnataka.
Tất nhiên, các công ty thép của Ấn Độ được hưởng lợi
nhờ nhu cầu tăng trưởng mạnh mẽ từ các ngành công nghiệp trọng điểm như ôtô và
xây dựng, cùng với các biện pháp chính sách được Chính phủ và Ngân hàng Trung
ương Ấn Độ (RBI) thực hiện nhằm kích cầu trong nước trong bối cảnh khủng hoảng
Trung Đông kéo dài.
Chương trình PLI và thuế phòng vệ 12% đã tạo động lực
mạnh mẽ cho ngành sản xuất thép trong nước và giảm phụ thuộc vào bên ngoài, qua
đó tạo thêm công ăn việc làm cho người dân. Chương trình tập trung vào 5 dòng sản
phẩm chính, bao gồm thép mạ hoặc phủ, thép cường độ cao/chống mài mòn, ray
chuyên dụng, thép hợp kim và dây thép, cũng như thép điện. Mục tiêu của chương
trình là sẽ sản xuất 42 triệu tấn thép chuyên dụng hằng năm vào năm tài chính
2027.
Đáng chú ý là xu hướng tăng trưởng ngành thép ở Ấn Độ
trái ngược với ở Trung Quốc, nơi đang chứng kiến nhu cầu thép sụt giảm mạnh do
đóng băng trong lĩnh vực nhà ở và giảm nhu cầu tiêu thụ từ các đối tác nhập khẩu
chủ chốt như Mỹ và Ấn Độ. Việc Liên minh châu Âu (EU) áp thuế đối với thép
Trung Quốc xuất sang thị trường châu Âu cũng làm giảm sản lượng của Bắc Kinh.
Theo số liệu thống kê, sản lượng thép của Trung Quốc hiện giảm dần qua từng năm, từ 1.017,9 triệu tấn năm 2022 xuống 960 tấn năm 2025, trong khi sản lượng tương ứng của Ấn Độ là 125,37 triệu tấn và 165 triệu tấn.