

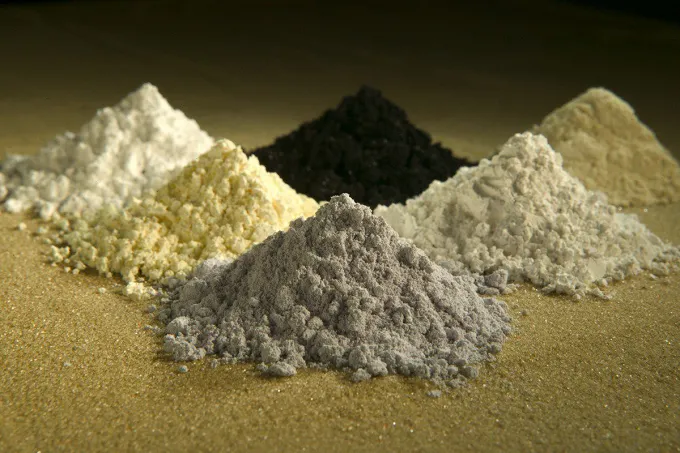
Bước vào tháng 9/2026, thị trường đất hiếm nặng của Trung Quốc tiếp tục duy trì trạng thái đi ngang ổn định quanh vùng giá cao, phản ánh thế giằng co phức tạp giữa nguồn cung bị kìm hãm bởi hạn ngạch khai thác quốc gia và lực cầu thận trọng từ các nhà máy sản xuất nam châm vĩnh cửu cũng như chuỗi xe năng lượng mới trong mùa thấp điểm.
Mặt bằng giá đi ngang quanh vùng tích lũy
Thị trường đất hiếm nặng của Trung Quốc ghi nhận xu hướng giá đi ngang
trong 10 ngày đầu tháng 9/2026, theo SunSirs. Giá của các dòng sản phẩm chủ lực
như ôxít dysprosi và dysprosi kim loại duy trì trạng thái ổn định vững chắc,
trong khi giá hợp kim dysprosi - sắt chỉ ghi nhận mức điều chỉnh giảm nhẹ không
đáng kể.
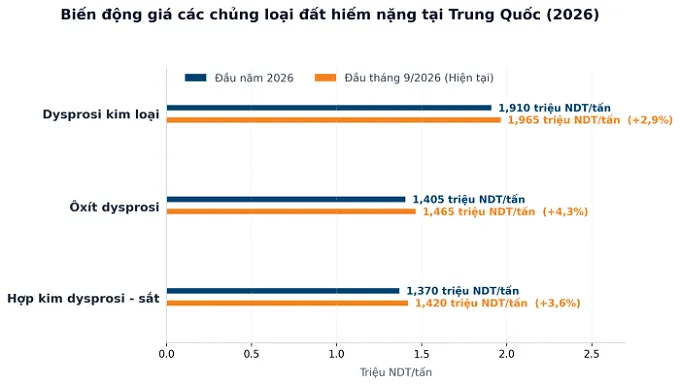
Cụ thể, tính đến ngày 11/09, giá giao dịch của ôxít dysprosi đứng ở mức
1,46 triệu nhân dân tệ/tấn (khoảng 218.000 USD/tấn); giá hợp kim dysprosi - sắt
đạt 1,42 triệu nhân dân tệ/tấn (giảm nhẹ 0,35%); và giá của dysprosi kim loại
neo ở mức 1,96 triệu nhân dân tệ/tấn.
Diễn biến đi ngang này cho thấy thị trường đang nằm trong một trạng thái
cân bằng tương đối, nơi không một yếu tố đơn lẻ nào có thể chi phối hoàn toàn
xu hướng mà là kết quả của sự tương tác qua lại giữa nguồn cung thắt chặt mang
tính cơ cấu, nhu cầu tiêu thụ thực tế, chính sách điều tiết vĩ mô và tâm lý
phòng thủ của các doanh nghiệp chế biến.
Nguồn: SunSirs
Rào cản nguồn cung từ hạn ngạch khai thác
Nguyên nhân then chốt ngăn cản đà suy giảm của giá đất hiếm nặng bắt nguồn
từ những ràng buộc khắt khe từ nguồn cung. Hoạt động khai thác và nung tách đất
hiếm tại Trung Quốc chịu sự kiểm soát nghiêm ngặt bằng hệ thống chỉ tiêu hạn ngạch
khai thác toàn quốc do Bộ Công nghiệp và Công nghệ Thông tin (MIIT) cùng Bộ Tài
nguyên và Môi trường ban hành hàng năm.
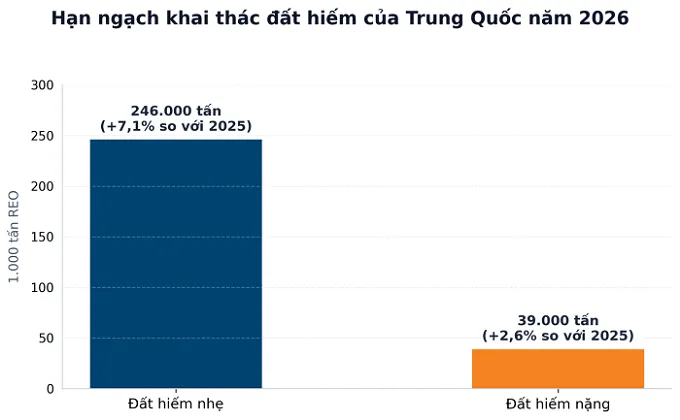
Tổng hạn ngạch khai thác đất hiếm năm 2026 của Trung Quốc được ấn định ở mức
285.000 tấn quy đổi theo ôxít đất hiếm (REO). Tuy nhiên, cơ cấu phân bổ giữa
hai nhóm đất hiếm lại bộc lộ sự tương phản sâu sắc; trong khi hạn ngạch đất hiếm
nhẹ đạt 246.000 tấn, ghi nhận mức tăng trưởng 7,1% so với cùng kỳ năm 2025, thì
hạn ngạch dành cho đất hiếm nặng chỉ vỏn vẹn 39.000 tấn, cao hơn khiêm tốn 2,6%
so với năm trước.
Mức tăng trưởng 2,6% - gần như dậm chân tại chỗ phản ánh một thực tế là hạn
ngạch khai thác đất hiếm trung bình và nặng của Trung Quốc đã duy trì trạng
thái đình trệ trong nhiều năm liên tiếp, tạo ra một mức trần nguồn cung cố định
mà các nhà sản xuất không thể vượt qua.
Ngay cả đối với mỏ đất hiếm khổng lồ Bayan Obo (Bạch Vân Ngạc Bác) tại khu
tự trị Nội Mông, dù gần đây xuất hiện các thông tin về việc mở rộng công suất
khai thác quặng, sản lượng đất hiếm thực tế đưa ra thị trường vẫn bị giới hạn
chặt chẽ bởi các quy định hành chính. Hoạt động chế biến không thể tự ý gia
tăng vượt mức hạn ngạch được giao chỉ vì sản lượng quặng thô khai thác tăng
lên.
Thêm vào đó, nguồn cung nguyên liệu thô từ nước ngoài đang đối mặt với nhiều
rào cản nghiêm trọng; nguồn quặng đất hiếm nhập khẩu từ các khu vực lân cận thường xuyên bị gián
đoạn hoạt động thông quan biên giới.
Trong khi đó, các dự án khai khoáng mới nổi ở phương Tây hay các khu vực
khác hầu như chỉ tập trung vào các mỏ đất hiếm nhẹ và chỉ có thể đáp ứng được
phân khúc nhu cầu thấp đến trung bình, khiến toàn bộ chuỗi giá trị đất hiếm nặng
công nghệ cao của thế giới vẫn phụ thuộc rất lớn vào năng lực tinh luyện của
Trung Quốc. Còn tại Trung Quốc, tái chế phế liệu đất hiếm đang bị thu hẹp đáng
kể do các quy định siết chặt quản lý hóa đơn thuế giá trị gia tăng và rà soát
tuân thủ môi trường, khiến nhiều cơ sở tái chế buộc phải cắt giảm công suất,
gián tiếp khóa chặt nguồn cung bổ sung cho cả năm.
Nguồn: tổng hợp
Bộ Công nghiệp và Công nghệ Thông tin Trung Quốc (MIIT)/SunSirs
Ngành xe điện "né đòn" chi phí trong mùa
thấp điểm
Ở chiều ngược lại, nhu cầu tiêu thụ ở Trung Quốc đang trải qua giai đoạn trầm
lắng mang tính chu kỳ. Các lĩnh vực ứng dụng hạ nguồn trọng yếu nhất của đất hiếm
nặng bao gồm việc sản xuất nam châm vĩnh cửu NdFeB (Neodymium - Iron - Boron)
thiêu kết hiệu suất cao, vốn là linh kiện cốt lõi không thể thay thế trong động
cơ truyền động của xe năng lượng mới (NEV- Xe thuần điện, xe lai sạc điện, xe
EREV…), tua-bin máy phát điện gió trực tiếp và các thiết bị tự động hóa công
nghiệp.
Hàng năm, quý II và quý III luôn là giai đoạn thấp điểm về tiêu thụ của các
ngành công nghiệp này, khiến lượng đơn đặt hàng mới đổ về các nhà máy sản xuất
nam châm bị sụt giảm rõ rệt. Tỷ lệ vận hành trung bình tại các cơ sở chế tạo vật
liệu từ tính lớn ở Trung Quốc đã giảm sâu xuống chỉ còn khoảng 60% đến 65% công
suất thiết kế.
Đứng trước sức ép cạnh tranh khốc liệt về giá bán từ các nhà sản xuất xe điện
và thiết bị đầu cuối, các doanh nghiệp sản xuất nam châm hạ nguồn đã buộc phải
áp dụng triệt để chiến lược sinh tồn thận trọng.
Phần lớn các nhà máy chuyển sang vận hành theo mô hình quản trị 'tồn kho bằng
không' (zero-inventory) và cơ chế 'mua sắm bám sát đơn hàng thực tế'
(procurement-on-demand), kiên quyết từ chối mua vào nếu giá nguyên liệu bị đẩy
lên cao. Chiến lược phòng thủ này đã tạo ra một lực co hẹp đáng kể đối với nhu
cầu mua bổ sung mang tính dự phòng trên thị trường giao ngay.
Hơn thế nữa, để tối ưu hóa chi phí sản xuất trong bối cảnh giá xe điện liên
tục giảm, các doanh nghiệp sản xuất nam châm phân khúc trung bình và phổ thông
đã chủ động cải tiến công thức công nghệ nhằm giảm thiểu tối đa hàm lượng pha
trộn của các nguyên tố đất hiếm nặng đắt đỏ như dysprosi (Dy) và terbium (Tb).
Sự thay đổi kỹ thuật này càng làm giảm bớt lượng tiêu thụ đất hiếm nặng
trên mỗi đơn vị thành phẩm, kìm chân mặt bằng giá ở mức đi ngang tích lũy suốt
từ đầu quý III đến nay.
Điểm tựa giá sàn từ cơ chế dự trữ quốc gia và kỳ vọng
phục hồi
Thêm nữa, thị trường không rơi vào vòng xoáy giảm giá sâu nhờ sự can thiệp
và định hình mang tính chiến lược từ phía chính phủ Trung Quốc. Kể từ đầu năm
2026, một loạt các chính sách quản lý nhà nước mang tính bản lề đã được ban
hành và đi vào thực thi với tốc độ nhanh chóng. Đáng chú ý nhất là việc Nghị định
hướng dẫn thi hành Luật Tài nguyên Khoáng sản sửa đổi chính thức có hiệu lực
thi hành.
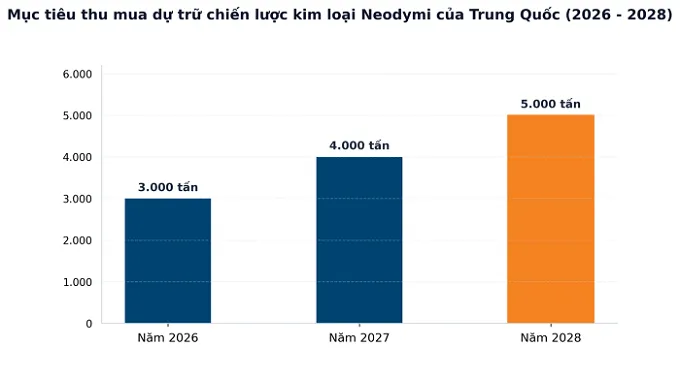
Trên thực tế, Cục Dự trữ Lương thực và Chiến lược Quốc gia Trung Quốc
(NFSRA) đã chính thức triển khai Giai đoạn 4 của chương trình mua dự trữ đất hiếm
nhà nước. Theo đó, mục tiêu thu mua gom dự trữ chiến lược đối với kim loại
neodymi trong ba năm từ 2026 - 2028 lần lượt được xác định ở mức 3.000 tấn,
4.000 tấn và 5.000 tấn.
Hoạt động thu mua mang tính chủ động này của cơ quan nhà nước không chỉ
đóng vai trò hấp thụ lượng thặng dư tạm thời trong các giai đoạn thấp điểm mà
còn thiết lập nên một mức giá sàn bảo vệ vững chắc cho toàn bộ chuỗi giá trị
thượng nguồn.
Cơ chế này đang từng bước chuyển hóa đất hiếm từ vị thế của một nhóm “hàng
hóa thương mại mang tính chu kỳ cao” thành một loại “tài sản chiến lược cốt
lõi” chịu sự điều phối nhịp nhàng của nhà nước.
Nguồn: Tổng hợp Cục Dự trữ Lương thực và Chiến lược Quốc gia Trung Quốc
(NFSRA)/SunSirs
Song song với cơ chế dự trữ, công cuộc tái cấu trúc và tập trung hóa các
doanh nghiệp nhà nước trong ngành đất hiếm tiếp tục được đẩy mạnh quyết liệt.
Ba tập đoàn lớn thuộc quản lý của Ủy ban Giám sát và Quản lý Tài sản Nhà nước
(SASAC) gồm Tập đoàn Đất hiếm Trung Quốc (China Rare Earth Group), Tập đoàn
Khai khoáng Kim loại màu Trung Quốc (China Nonferrous Metal Mining Group) và Tập
đoàn Kim loại Ngũ kim Trung Quốc (China Minmetals) đã đồng loạt triển khai các
phương án tái cơ cấu và hợp nhất tài sản khoáng sản.
Nhìn chung, giá đất hiếm nặng đang duy trì trạng thái ổn định, chủ yếu do
nhu cầu ngắn hạn chưa đủ mạnh kết hợp với tâm lý thận trọng của thị trường. Tuy
nhiên, từ cuối năm 2026 trở đi, khoảng cách chênh lệch cung – cầu đất hiếm trên
phạm vi toàn cầu dự báo sẽ tiếp tục nới rộng, tạo động lực thúc đẩy mặt bằng
giá phục hồi và tăng trưởng đều đặn.
VNB