

Đây là số liệu ước tính sơ bộ do hãng nghiên cứu Counterpoint Research công bố ngày 12/10.
Giá linh kiện bộ nhớ tăng do các dự án phát triển hạ tầng trí tuệ nhân tạo
(AI) thu hút phần lớn nguồn cung, khiến chi phí sản xuất tăng. Trước tình hình
này, các nhà sản xuất buộc phải tăng giá bán lẻ, cắt giảm lượng hàng xuất xưởng
và ưu tiên lợi nhuận thay vì chạy theo sản lượng.
Theo Ông Shilpi Jain, chuyên gia phân tích cấp cao của Counterpoint, cho biết:
“Người tiêu dùng giữ thiết bị lâu hơn dự kiến, ngày càng cân nhắc mua thiết bị
tân trang và ưu tiên những sản phẩm có giá trị sử dụng cao hơn.”
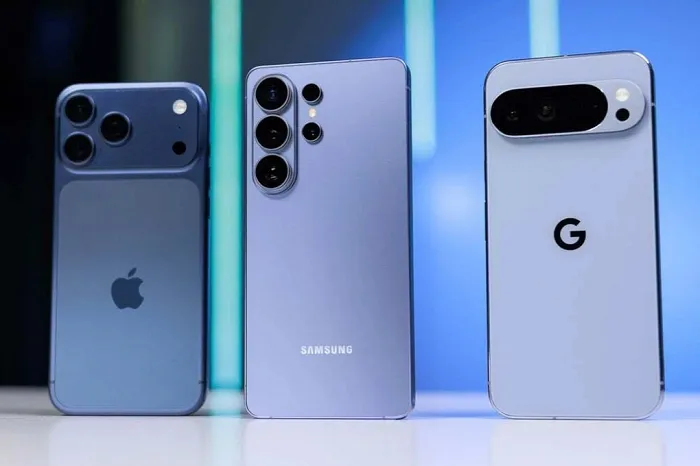
Samsung tiếp tục giữ vị trí dẫn đầu thị trường với thị phần 23%, nhờ nhu cầu
đối với dòng Galaxy Z Fold 8 và nguồn cung linh kiện ổn định cho các mẫu điện
thoại tầm trung. Tuy nhiên, lượng smartphone xuất xưởng của hãng trong quý 3 vẫn
giảm 3% so với cùng kỳ năm trước.
Thị phần của Apple đạt 22%, lần đầu tiên vượt 20% trong quý 3, dù lượng máy
xuất xưởng giảm so với cùng kỳ năm ngoái.
Theo Counterpoint, việc Apple chỉ ra mắt các mẫu iPhone 18 Pro và iPhone 18
Pro Max trong đợt ra mắt tháng 9, còn mẫu iPhone 18 tiêu chuẩn dự kiến đến mùa
Xuân 2027 mới được giới thiệu, khiến lượng máy đưa vào các kênh phân phối trong
tháng ra mắt thấp hơn so với thời điểm toàn bộ dòng iPhone 17 được tung ra thị
trường một năm trước đó. \
Lượng smartphone xuất xưởng của OPPO và vivo đều giảm hơn 20%. Xiaomi ghi
nhận mức giảm hơn 30% so với cùng kỳ năm 2025, khiến thị phần của hãng thu hẹp
xuống còn 10%.
Hãng đã giảm tỷ trọng các thiết bị giá rẻ và thu hẹp hoạt động tại một số
thị trường nước ngoài nhằm bảo vệ biên lợi nhuận.
Counterpoint nhận định triển vọng thị trường trong phần còn lại của năm
2026 vẫn nhiều thách thức. Báo cáo nêu rõ: “Các nhà sản xuất có thể tiếp tục cắt
giảm sản lượng, thu hẹp danh mục sản phẩm và tập trung nhiều hơn vào phân khúc
cao cấp. Trong khi đó, phân khúc khách hàng nhạy cảm với giá sẽ chịu thêm sức
ép do giá thiết bị tăng và nguồn cung linh kiện hạn chế”.
VNP