

BĐS Công nghiệp hưởng lợi từ làn sóng sản xuất quy mô lớn
Theo số liệu của Cục Thống kê (Bộ
Tài chính), tính đến hết tháng 8/2026, tổng vốn FDI đăng ký vào Việt Nam (bao gồm
vốn cấp mới, vốn điều chỉnh và giá trị góp vốn, mua cổ phần) đạt 40,63 tỷ USD,
tăng 55,4% so với cùng kỳ năm trước. Trong đó, vốn đăng ký cấp mới đạt 21,72 tỷ
USD với 2.771 dự án được cấp phép.
Đáng chú ý, số lượng dự án chỉ
tăng 9,4%, nhưng quy mô vốn tăng mạnh 96,8% so với cùng kỳ, cho thấy quy mô
trung bình của các dự án cấp mới đã gia tăng đáng kể. Điều này phản ánh việc
các nhà đầu tư đã sẵn sàng rót vốn ngay từ giai đoạn đầu.
Dòng vốn đang có xu hướng tập
trung vào các dự án quy mô lớn hơn, hàm lượng công nghệ cao hơn và có vai trò
sâu hơn trong chuỗi cung ứng bởi riêng ngành máy tính, điện tử và sản phẩm
quang học đã thu hút hơn 7,03 tỷ USD vốn đăng ký mới. Khi các dự án sản xuất
nâng cấp về quy mô và tiêu chuẩn, nhu cầu đối với mặt bằng công nghiệp cũng
ngày càng chú trọng đến chất lượng hạ tầng và khả năng đưa vào vận hành nhanh.
Trong khoảng 5 năm trở lại đây,
nguồn cung nhà xưởng và kho bãi xây sẵn tại khu vực phía Nam đã phát triển
nhanh, với tổng diện tích hoàn thành khoảng 2 triệu m² và tỷ lệ lấp đầy khoảng
90%. Cơ hội vì vậy không chỉ đến từ các nhà sản xuất lớn mà còn từ mạng lưới
doanh nghiệp cung ứng linh kiện, sản phẩm và dịch vụ đi cùng chuỗi sản xuất.
“Ngành sản xuất vẫn là trụ cột của
nền kinh tế Việt Nam và phần lớn sự quan tâm của giới đầu tư đều bắt nguồn từ
thế mạnh cốt lõi này. Khi chuỗi cung ứng tiếp tục mở rộng, nhu cầu đối với các
sản phẩm nhà xưởng xây sẵn, cho phép doanh nghiệp nhanh chóng đưa hoạt động vào
vận hành, sẽ tiếp tục duy trì ở mức cao”, ông Neil MacGregor, Tổng Giám đốc
Savills Việt Nam, nhận định.
Khách sạn nghỉ dưỡng đón lực cầu
từ nguồn khách ngày càng đa dạng
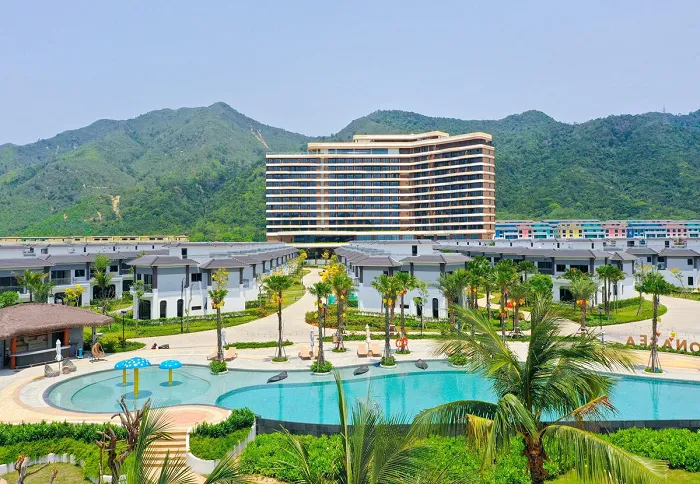
Thị trường khách sạn, nghỉ dưỡng
đang được hỗ trợ bởi sự phục hồi của du lịch quốc tế. Trong 6 tháng đầu năm
2026, Việt Nam đón 12,3 triệu lượt khách quốc tế, tăng 15% theo năm. Triển vọng
tiếp tục được củng cố bởi nhu cầu du lịch cuối năm và sự phục hồi của thị trường
châu Á - Thái Bình Dương.
Bên cạnh các thị trường truyền thống
như Trung Quốc và Hàn Quốc, nguồn khách từ Đông Nam Á, Nhật Bản, châu Âu và Mỹ
ngày càng đa dạng. Điều này tạo thêm dư địa cho những tài sản có khả năng tiếp
cận nhiều nhóm khách, thay vì phụ thuộc vào một thị trường đơn lẻ. Tại TP.HCM,
mục tiêu đón 61 triệu lượt khách và đạt 330 nghìn tỷ đồng doanh thu du lịch
trong năm 2026 cũng cho thấy quy mô nguồn cầu đang tiếp tục mở rộng.

Trong bối cảnh đó, cơ hội đầu tư
có xu hướng tập trung vào các dự án có thương hiệu và tiêu chuẩn chất lượng
cao, đặc biệt những tài sản có khả năng phục vụ khách quốc tế, khách doanh nghiệp
và MICE. Ngược lại, các dự án cũ hoặc tự vận hành sẽ đứng trước nhu cầu cải tạo,
nâng cấp hoặc tái định vị để duy trì sức cạnh tranh.
Du lịch đã có kết quả rất tốt tại
Việt Nam. Sức hút cốt lõi đối với nhà đầu tư nằm ở tính đa dạng của nguồn
khách. Nhu cầu từ Trung Quốc và Hàn Quốc vẫn mạnh, trong khi các thị trường
khác như Đông Nam Á, Nhật Bản, châu Âu và Mỹ cũng đang gia tăng. Đối với nhà đầu
tư nước ngoài và các tổ chức đầu tư, Hà Nội và TP.HCM tiếp tục là tâm điểm nhờ
nguồn cung khách sạn 5 sao chất lượng cao còn hạn chế.
Văn phòng TP.HCM: Cơ hội ở
phân khúc chất lượng cao
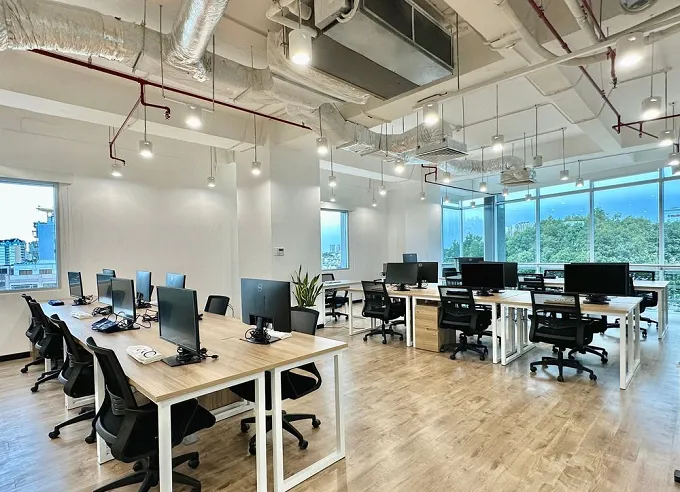
Trong 8 tháng đầu năm 2026, tổng
nguồn cung văn phòng tại TP.HCM đạt khoảng 2,99 triệu m², trong đó hạng A chiếm
khoảng 553.000 m². Tính đến tháng 6/2026, công suất thuê đạt 88% và giá thuê
trung bình đạt 870.000 VNĐ/m²/tháng. Nguồn cung được kiểm soát giúp thị trường
duy trì hiệu quả hoạt động tích cực, trong khi nhu cầu vẫn tập trung vào các
tòa nhà chất lượng cao, đặc biệt là những dự án đạt chứng nhận xanh và mới hoàn
thành trong ba năm gần đây.
Đến năm 2029, khoảng 72% nguồn cung tương lai dự kiến nằm ngoài khu vực trung tâm, chủ yếu tại các khu đô thị mới. Xu hướng này phản ánh sự mở rộng của thị trường sang các khu vực có quỹ đất lớn hơn và hạ tầng ngày càng hoàn thiện.
Song song đó, hoạt động thuê vẫn
được dẫn dắt bởi các nhóm ngành tài chính, bảo hiểm, bất động sản, công nghệ
thông tin, bán lẻ và phân phối. Cùng với sự phát triển của ngành sản xuất và hệ
sinh thái dịch vụ hỗ trợ, nhu cầu đối với văn phòng chất lượng cao được kỳ vọng
tiếp tục duy trì ổn định.
“TP.HCM vẫn là một trong những thị
trường văn phòng hấp dẫn nhất đối với nhà đầu tư. Phân khúc này tiếp tục hưởng
lợi từ hoạt động sản xuất cũng như sự hiện diện của các doanh nghiệp dịch vụ hỗ
trợ như luật, kế toán và ngân hàng. Chúng tôi cho rằng vẫn còn cơ hội đáng kể đối
với các dự án văn phòng chất lượng cao tại thành phố,” - ông Neil MacGregor kết
luận.